Die kurze Antwort
Eine fundierte Bewertung liefert häufig eine Wertspanne.
- Substanz, nachhaltige Erträge und Zukunftserwartungen liefern unterschiedliche Perspektiven.
- Eine fundierte Bewertung ergibt häufig eine begründete Bandbreite.
- Der erzielbare Kaufpreis entsteht im Verkaufsprozess – und entspricht nicht automatisch Ihrem Verkaufserlös.
Wer sein Unternehmen verkaufen möchte, stellt sich früher oder später die Frage nach dem Wert. Eine einfache Formel scheint naheliegend: Jahresgewinn mal fünf – und fertig? Ganz so einfach ist es leider nicht. Entscheidend ist, welche Erträge künftig erzielbar sind, welche Risiken bestehen und wie gut sich das Unternehmen übertragen lässt.
In meiner Beratungspraxis begegnet mir die Frage nach dem Unternehmenswert fast täglich. Eine seriöse Antwort beginnt mit einem genaueren Blick auf das Geschäftsmodell, die Zahlen und die Perspektive eines möglichen Käufers.
Dabei helfen unterschiedliche Bewertungsverfahren. Die wichtigsten Ansätze sind der Substanzwert, das Multiplikatorverfahren sowie zukunftsorientierte Verfahren wie Ertragswert und Discounted Cashflow. Sie betrachten das Unternehmen aus unterschiedlichen Blickwinkeln.
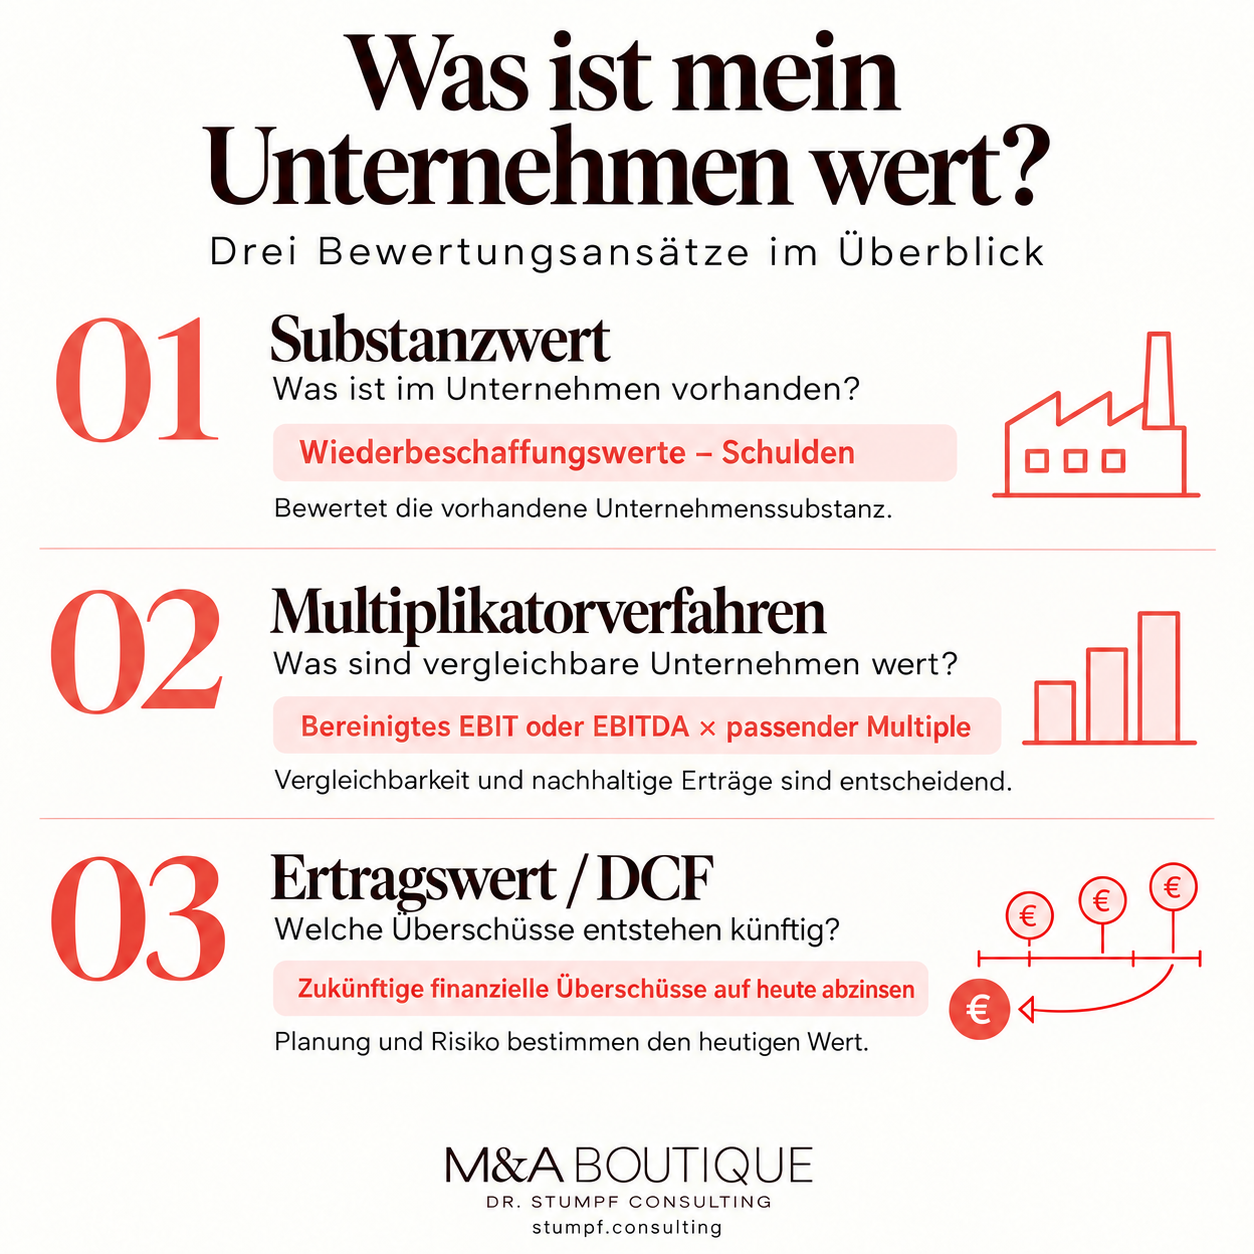
Substanzwert: Was ist im Unternehmen vorhanden?
Maschinen, Fahrzeuge, Warenbestände oder Immobilien: Viele Unternehmen verfügen über erhebliche Vermögenswerte. Das Substanzwertverfahren fragt vereinfacht, welcher Aufwand erforderlich wäre, um die vorhandene Unternehmenssubstanz nachzubilden. Davon werden die Schulden abgezogen.
Die Bilanz liefert dafür einen Ausgangspunkt. Ihre Buchwerte entsprechen allerdings nicht automatisch den wirtschaftlichen Werten. Eine weitgehend abgeschriebene Maschine kann weiterhin leistungsfähig sein und einen erheblichen Wert besitzen. Umgekehrt kann ein bilanziertes Warenlager teilweise veraltet oder schwer verkäuflich sein.
Die Bilanzsumme ist deshalb weder der Unternehmenswert noch eine verlässliche Wertuntergrenze. Sie berücksichtigt insbesondere noch nicht den Abzug der Schulden.
Davon zu unterscheiden ist der Liquidationswert. Hier lautet die Frage: Welcher Betrag bliebe übrig, wenn das Unternehmen geschlossen und die Vermögensgegenstände einzeln verkauft würden? Von den erzielbaren Erlösen müssen Schulden und Abwicklungskosten abgezogen werden.
Bei einem profitablen Unternehmen liegt der wirtschaftliche Wert häufig vor allem in seiner Ertragskraft: in Kundenbeziehungen, Mitarbeitern, Prozessen und einer funktionierenden Marktposition. Diese Faktoren erfasst ein Blick auf die vorhandenen Vermögensgegenstände nur teilweise.
Multiplikatorverfahren: Was sind vergleichbare Unternehmen wert?
„Ein Bekannter hat sein Unternehmen zum Fünffachen des Gewinns verkauft.“
Solche Aussagen höre ich regelmäßig. Sie beschreiben die Grundidee des Multiplikatorverfahrens: Eine betriebliche Kennzahl wird mit einem passenden Bewertungsfaktor multipliziert.
Häufig dienen dafür das EBITDA – das Ergebnis vor Zinsen, Steuern und Abschreibungen – oder das EBIT, also das Ergebnis vor Zinsen und Steuern. Wichtig ist, dass Kennzahl und Multiplikator zusammenpassen.
Ein vereinfachtes Rechenbeispiel:
| Größe | Annahme |
|---|---|
| Nachhaltig erzielbares, bereinigtes EBITDA | 1.000.000 € |
| Beispielhafter EBITDA-Multiplikator | 5,0 |
| Rechnerischer operativer Unternehmenswert | 5.000.000 € |
Der Faktor 5,0 dient hier ausschließlich der Veranschaulichung. Welcher Multiplikator angemessen ist, hängt unter anderem von Branche, Unternehmensgröße, Wachstum, Kundenstruktur und Risiken ab.
Auch die Abhängigkeit vom Inhaber spielt eine wichtige Rolle: Kann ein Käufer das Unternehmen mit einer eigenständig arbeitenden Führungsebene übernehmen? Oder hängen Vertrieb, Fachwissen und Kundenbeziehungen überwiegend an einer einzelnen Person?
Warum Bereinigungen bei der Bewertung wichtig sind
Bevor ein Multiplikator angewendet wird, muss die Ergebnisgrundlage stimmen. Der ausgewiesene Jahresgewinn zeigt nicht automatisch, welche Erträge ein Käufer künftig erwarten kann.
Typische Prüfpunkte sind:
Geschäftsführervergütung: Ist sie marktüblich oder muss sie angepasst werden? Fehlt eine angemessene Vergütung, müssen zusätzliche Kosten berücksichtigt werden.
Einmalige Aufwendungen: Gab es beispielsweise außergewöhnliche Restrukturierungskosten, die künftig voraussichtlich entfallen?
Einmalige Erträge: Haben Versicherungsentschädigungen oder Rückstellungsauflösungen das Ergebnis verbessert?
Geschäfte mit dem Inhaber: Entsprechen etwa Mieten für eine private Betriebsimmobilie den marktüblichen Konditionen?
Dabei gilt: Ein Aufwand darf nicht allein deshalb herausgerechnet werden, weil er im betrachteten Jahr nur einmal angefallen ist. Reparaturen und Instandhaltung gehören beispielsweise grundsätzlich zum laufenden Geschäft.
Die vergangenen drei Geschäftsjahre sind häufig ein sinnvoller Ausgangspunkt. Entscheidend bleibt jedoch, welches Ergebnis künftig nachhaltig und unter den Bedingungen einer Übernahme erreichbar ist.
Ertragswert und DCF: Was sind zukünftige Überschüsse heute wert?
Ein Käufer übernimmt ein Unternehmen, weil er sich davon zukünftige Erträge verspricht. Die Vergangenheit hilft ihm einzuschätzen, wie belastbar diese Erwartung ist.
Diesen Gedanken greifen das Ertragswertverfahren und die Discounted-Cashflow-Verfahren auf. Sie leiten den Wert aus erwarteten zukünftigen finanziellen Überschüssen ab und rechnen diese auf den Bewertungsstichtag zurück. Dieser Vorgang heißt Abzinsung.
Dahinter steht ein einfacher Gedanke: Ein Euro, den ich heute sicher erhalte, ist mehr wert als ein Euro, den ich möglicherweise erst in mehreren Jahren bekomme.
Für eine solche Bewertung braucht es nachvollziehbare Annahmen, insbesondere zu Umsatz, Margen, Investitionen und Kapitalbedarf. Beim DCF-Verfahren stehen die künftig verfügbaren freien Zahlungsüberschüsse im Mittelpunkt. Ein wachsendes Unternehmen kann hohe Gewinne ausweisen und trotzdem viel Liquidität für Maschinen, Lagerbestände oder Kundenforderungen benötigen.
Das Ergebnis ist ein heutiger Wert auf Basis zukünftiger Erwartungen. Ändern sich die Planung oder die Risikoeinschätzung, verändert sich auch die Bewertung.
Ertragswert- und DCF-Verfahren beruhen auf derselben konzeptionellen Grundlage. Bei gleichen und konsistenten Annahmen führen sie zum gleichen Ergebnis.
Unternehmenswert und Verkaufserlös: Was kommt beim Verkäufer an?
Ein wichtiger Unterschied wird häufig übersehen: Der operative Unternehmenswert entspricht nicht automatisch dem Wert der zu verkaufenden Anteile.
Bei einer Bewertung mit EBIT- oder EBITDA-Multiplikatoren wird üblicherweise zunächst der sogenannte Enterprise Value ermittelt. Für den Anteilswert werden vereinfacht Finanzschulden abgezogen und überschüssige liquide Mittel hinzugerechnet.
| Vereinfachte Überleitung | Betrag |
|---|---|
| Operativer Unternehmenswert | 5.000.000 € |
| Abzüglich Finanzschulden | −1.200.000 € |
| Zuzüglich überschüssige liquide Mittel | +300.000 € |
| Rechnerischer Anteilswert | 4.100.000 € |
In einer konkreten Transaktion können weitere Anpassungen hinzukommen, etwa für das Working Capital oder andere schuldenähnliche Positionen. Auch Steuern, Transaktionskosten und die vereinbarte Zahlungsstruktur beeinflussen, welcher Betrag dem Verkäufer letztlich verbleibt.
Warum es nicht den einen Unternehmenswert gibt
Eine Unternehmensbewertung hängt von Annahmen ab. Wie entwickelt sich das Geschäft? Bleiben wichtige Kunden erhalten? Welche Investitionen stehen an? Wie gut gelingt die Übergabe?
Unterschiedliche plausible Szenarien führen deshalb häufig zu einer Wertbandbreite. Geeignete Vergleichswerte und weitere Bewertungsansätze helfen, das Ergebnis einzuordnen. Dafür müssen jedoch nicht pauschal alle Verfahren angewendet oder ihre Ergebnisse miteinander gemittelt werden.
Der tatsächlich erzielbare Kaufpreis entsteht anschließend im Verkaufsprozess. Käuferinteresse, Wettbewerb, Finanzierung und Vertragsbedingungen entscheiden mit darüber, welches Angebot am Ende tragfähig ist.
Ihr Unternehmen konkret bewerten lassen
Eine fundierte Bewertung schafft Orientierung für Ihre Nachfolgeplanung und eine belastbare Grundlage für Verhandlungen. Sie zeigt außerdem, welche Faktoren Ihren Unternehmenswert stärken – und wo sich eine gezielte Vorbereitung vor dem Verkauf lohnen kann.
Sie möchten wissen, wie Ihr Unternehmen einzuordnen ist? In einem kostenlosen Erstgespräch besprechen wir Ihre Ausgangssituation, Ihre Ziele und den passenden Umfang einer Unternehmensbewertung.
Kostenloses Erstgespräch sichern
Quellen und weiterführende Grundlagen
- IHK München: Verfahren der Unternehmensbewertung
Weiterführende Grundlagen zu Bewertungsverfahren; die Zahlenbeispiele dieses Beitrags sind eigene illustrative Annahmen.
Drei Ansätze. Persönlich erklärt.
Dr. Patrick Stumpf erläutert die Bewertungsverfahren und worauf es bei der Einordnung der Ergebnisse ankommt.