Die kurze Antwort
Der Vertrag regelt mehr als den Kaufpreis.
- Zahlungsbedingungen, Garantien und Haftungsgrenzen beeinflussen die wirtschaftliche Vereinbarung.
- Signing und Closing bezeichnen unterschiedliche Schritte.
- Wirtschaftliche Verhandlung und rechtliche Gestaltung müssen zusammenpassen.
Ein attraktiver Kaufpreis ist ein wichtiger Erfolg. Ob daraus auch ein guter Unternehmensverkauf wird, entscheidet sich jedoch ebenso an den Bedingungen im Kaufvertrag. Wann erhalten Sie Ihr Geld? Welcher Teil hängt von zukünftigen Ergebnissen ab? Und für welche Risiken stehen Sie nach der Übergabe noch ein?
Wenn Sie Ihr Lebenswerk verkaufen, sollten Sie diese Zusammenhänge verstehen können, ohne sich zunächst durch das gesamte M&A-Vokabular arbeiten zu müssen. Genau darum geht es in meinem Gespräch mit Rechtsanwalt Henrik Nikolai Mölling: Welche Regelungen gehören in einen Unternehmenskaufvertrag – und was bedeuten sie wirtschaftlich für Sie als Verkäufer?
Warum der Kaufvertrag mehr als den Preis regelt
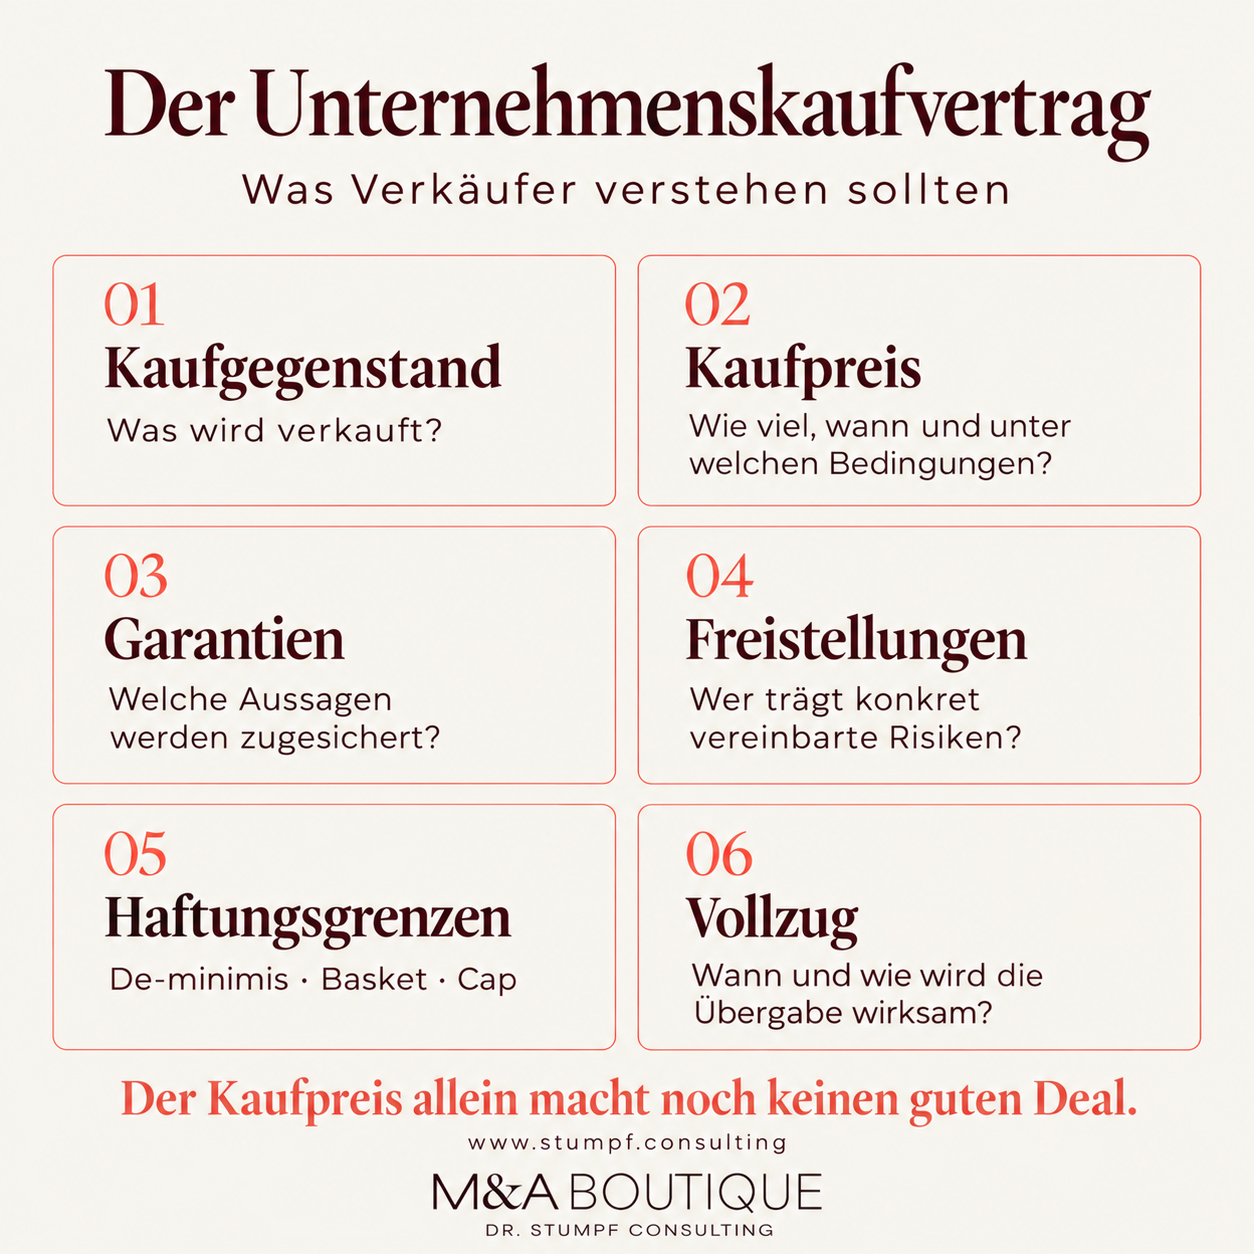
Ein Unternehmen besteht aus Menschen, Kundenbeziehungen, Verträgen, Vermögenswerten und Verpflichtungen. Entsprechend muss der Kaufvertrag festlegen, was übertragen wird, wie die Gegenleistung aussieht und wer welche Risiken trägt.
Der Vertragsentwurf entsteht dabei häufig bereits parallel zur Due Diligence, also zur Prüfung des Unternehmens. Deren Ergebnisse fließen anschließend in die Verhandlungen ein. Ein erster Entwurf bedeutet deshalb noch nicht, dass bereits alle wirtschaftlichen und rechtlichen Fragen geklärt sind.
Die Länge des Vertrags ist kein Qualitätsmerkmal. Entscheidend ist, dass die Regelungen zum Unternehmen, zur Transaktion und zu Ihren Zielen passen.
Kaufgegenstand: Was verkaufen Sie eigentlich?
Beim Share Deal verkaufen Sie Gesellschaftsanteile. Der entsprechende Vertrag wird häufig als Share Purchase Agreement, kurz SPA, bezeichnet. Das Unternehmen bleibt grundsätzlich Träger seiner Vermögenswerte, Verträge und Verbindlichkeiten.
Beim Asset Deal werden bestimmte Vermögensgegenstände und gegebenenfalls weitere Bestandteile des Geschäftsbetriebs übertragen. Hier spricht man häufig vom Asset Purchase Agreement, kurz APA. Welche Verträge und Verpflichtungen übergehen und welche Zustimmungen notwendig sind, muss sorgfältig geprüft werden.
Gerade beim Asset Deal kann die genaue Beschreibung des Kaufgegenstands anspruchsvoll sein. Auch beim Share Deal müssen Beteiligungsverhältnisse, Verfügungsrechte und mögliche Belastungen eindeutig geklärt werden.
Kaufpreis: Wie viel erhalten Sie – und wann?
Ein Kaufpreis von fünf Millionen Euro kann wirtschaftlich sehr unterschiedlich aussehen: Wird er vollständig bei Vollzug bezahlt? Ist ein Teil gestundet? Oder hängt ein zusätzlicher Betrag von der zukünftigen Entwicklung ab?
Beim Earn-out wird ein variabler Kaufpreisbestandteil an vereinbarte Bedingungen geknüpft. Das können beispielsweise Umsatz- oder Ergebnisziele sein. Verkäufer sollten deshalb genau verstehen, welche Kennzahlen gelten, wie sie berechnet werden und welche Entscheidungen des Käufers sie beeinflussen können. Auch Informations- und Kontrollrechte sowie die Behandlung möglicher Streitigkeiten gehören auf den Verhandlungstisch.
Daneben können Verkäuferdarlehen, Einbehalte oder eine Rückbeteiligung vereinbart werden. Auch die Abgrenzung von Liquidität, Finanzschulden und Working Capital kann den tatsächlich zu zahlenden Betrag beeinflussen.
Für mich gehört deshalb immer beides zusammen: die Höhe des Kaufpreises und die Qualität seiner Bedingungen.
Garantien: Welche Aussagen sichern Sie zu?
Garantien beziehen sich auf vertraglich beschriebene Eigenschaften oder Verhältnisse des Unternehmens. Sie können beispielsweise die Berechtigung zum Verkauf der Anteile, Jahresabschlüsse, wesentliche Verträge oder bestimmte rechtliche und betriebliche Sachverhalte betreffen.
Welche Folgen eine unzutreffende Garantie auslöst, regelt das vereinbarte Haftungssystem. Dazu gehören unter anderem Anspruchsvoraussetzungen, die Definition ersatzfähiger Schäden, Fristen und mögliche Begrenzungen.
Eine Garantie ist deshalb mehr als eine allgemeine Aussage darüber, dass nach bestem Wissen alles in Ordnung sei. Entscheidend sind der konkrete Wortlaut und die dazugehörigen Ausnahmen beziehungsweise Offenlegungen.
Bilanzgarantien: Warum der Wortlaut entscheidend ist
Bei Bilanzgarantien wird häufig zwischen objektiven, sogenannten harten, und subjektiven, sogenannten weichen, Garantien unterschieden.
Eine objektive Garantie kann die sachliche Richtigkeit eines Abschlusses unabhängig davon absichern, ob ein bestimmter Umstand bei seiner Aufstellung bekannt war. Eine subjektiv ausgestaltete Garantie berücksichtigt dagegen typischerweise den maßgeblichen Kenntnisstand und die bei der Aufstellung erforderliche Sorgfalt.
Auch eine subjektive Garantie kann erhebliche Pflichten und Haftungsrisiken enthalten. Dass ein Steuerberater den Abschluss erstellt hat, befreit den Verkäufer nicht automatisch. Welche Reichweite tatsächlich vereinbart wird, ergibt sich aus der jeweiligen Klausel.
Freistellungen: Wer trägt ein konkret beschriebenes Risiko?
Bei der Unternehmensprüfung kann beispielsweise ein laufender Rechtsstreit erkennbar werden, dessen Ausgang noch offen ist. Eine Freistellung kann regeln, wer eine daraus entstehende wirtschaftliche Belastung trägt, in welchem Umfang und unter welchen Voraussetzungen.
Ist ein Risiko bereits bezifferbar, können Käufer und Verkäufer stattdessen oder ergänzend eine Berücksichtigung im Kaufpreis vereinbaren. Es gibt jedoch keine starre Regel, nach der bekannte Beträge immer den Preis reduzieren und ungewisse Beträge immer durch eine Freistellung abgedeckt werden müssen.
Wichtig ist, dass Kaufpreisregelungen, Garantien und Freistellungen zusammenpassen und dieselbe Belastung nicht doppelt berücksichtigt wird.
De-minimis, Basket und Cap: Drei unterschiedliche Haftungsgrenzen
Diese Begriffe beschreiben unterschiedliche Ebenen vertraglicher Haftungsbegrenzung:
- De-minimis
- Einzelansprüche unterhalb einer vereinbarten Schwelle bleiben grundsätzlich unberücksichtigt.
- Basket
- Berücksichtigungsfähige Ansprüche werden zusammengezählt. Erst beim Erreichen beziehungsweise Überschreiten der vereinbarten Gesamtschwelle greift die Haftung nach der gewählten Ausgestaltung.
- Cap
- Eine vereinbarte Obergrenze begrenzt die Haftung für die von ihr erfassten Ansprüche.
Beim Basket kommt es auf einen wichtigen Unterschied an: Ist er als Freibetrag ausgestaltet, wird grundsätzlich nur der darüberliegende Betrag ersetzt. Bei einer Freigrenze kann nach Überschreiten der Schwelle hingegen der gesamte berücksichtigungsfähige Betrag ersatzfähig sein.
Ein vereinfachtes Beispiel: Die relevanten Ansprüche ergeben zusammen 120.000 Euro, der Basket beträgt 100.000 Euro. Bei einem Freibetrag wären grundsätzlich 20.000 Euro erfasst, bei einer Freigrenze grundsätzlich 120.000 Euro. Weitere Vertragsvoraussetzungen und Begrenzungen bleiben dabei zu beachten.
Eine feste, für jeden Unternehmensverkauf passende Haftungsquote gibt es nicht. Außerdem können für unterschiedliche Anspruchsgruppen unterschiedliche Grenzen gelten. Ein allgemeiner Cap erfasst daher nicht automatisch jede Freistellung oder jede Garantie. Die Haftung wegen eigenen Vorsatzes kann im Voraus nicht ausgeschlossen werden.
Signing und Closing: Unterschrift und Vollzug unterscheiden
Mit der Unterzeichnung, dem Signing, wird der Vertrag geschlossen. Der tatsächliche Vollzug, das Closing, kann später erfolgen, etwa wenn noch Zustimmungen oder andere Voraussetzungen ausstehen.
Der Vertrag sollte deshalb auch klären, welche Bedingungen für den Vollzug erfüllt sein müssen, wann gezahlt wird und welche Schritte die Übergabe bewirken. Ebenso wichtig können Ihre künftige Rolle, eine Übergangsphase oder ergänzende Geschäftsführer- und Beraterverträge sein.
Wirtschaftliche Verhandlung und rechtliche Gestaltung gemeinsam denken
Als M&A-Berater begleite ich die wirtschaftlichen Verhandlungen und koordiniere den Verkaufsprozess. Ihr Rechtsanwalt bringt seine rechtliche und verhandlungsstrategische Expertise ein und gestaltet das Vertragswerk. Steuerliche Fragen stimmen wir mit dem Steuerberater ab.
Gerade an den Schnittstellen entsteht der Mehrwert: Eine Preisregelung muss rechnerisch nachvollziehbar, rechtlich belastbar und in der späteren Umsetzung praktikabel sein. Dafür sollten die beteiligten Berater frühzeitig zusammenarbeiten.
Wenn Sie Ihr Lebenswerk verkaufen, verdienen Sie einen Verkaufsprozess, in dem Sie die wesentlichen Entscheidungen verstehen und bewusst treffen können. Als auf den Mittelstand spezialisierte M&A-Boutique begleiten wir Sie von der Vorbereitung über die Käuferansprache bis zur Verhandlung und Übergabe.
Sie möchten wissen, wie ein strukturierter Unternehmensverkauf für Sie aussehen kann? Vereinbaren Sie ein kostenloses Erstgespräch unter www.stumpf.consulting.